Merchandise
Weihnachten

Zum Jahresende landen bei Ihren Kund:innen viele Pakete auf dem Tisch. Die meisten sehen ähnlich aus, enthalten ähnliche Produkte und werden schnell vergessen. Damit Ihr Geschenk in Erinnerung bleibt, sollte es zur Beziehung passen. Es muss außerdem steuerlich sauber abgewickelt werden und darf beim Empfänger keine Compliance-Fragen aufwerfen. Dieser Beitrag zeigt, wie Sie alle drei Punkte zusammenbringen.
Kurz gesagt: Gute Weihnachtsgeschenke für Kunden sind wenige, hochwertige Produkte mit dezentem Branding und einer persönlichen Karte der Ansprechperson. Steuerlich sind Geschenke an Geschäftsfreunde seit 2024 in der Regel nur bis 50 Euro pro Person und Wirtschaftsjahr als Betriebsausgabe abziehbar, bei vorsteuerabzugsberechtigten Unternehmen netto. Die Aufwendungen müssen gesondert aufgezeichnet werden. Prüfen Sie außerdem, ob Ihre Empfänger Geschenke annehmen dürfen, etwa im öffentlichen Dienst.
Ein Kundengeschenk ist kein Verkaufsargument, sondern ein Dank für die Zusammenarbeit. Es kann zeigen, dass hinter Ihrem Unternehmen Menschen stehen, die die Beziehung schätzen. Gerade im B2B-Geschäft, in dem Entscheidungen oft über Jahre wachsen, ist eine persönliche Geste eine gute Ergänzung zur laufenden Zusammenarbeit.
Damit das gelingt, sollte das Geschenk drei Fragen beantworten: Passt es zur Person, die es bekommt? Passt es zu Ihrer Marke? Und passt es in den rechtlichen Rahmen, der für Sie und den Empfänger gilt? Wer eine dieser Fragen übergeht, riskiert, dass ein gut gemeintes Geschenk eher irritiert als verbindet.
Ein Werbegeschenk wird breit verteilt, etwa auf Messen, und soll vor allem die Marke sichtbar machen. Ein Kundengeschenk richtet sich an eine konkrete Person, mit der Sie zusammenarbeiten. Es darf Ihr Logo tragen, aber das Logo ist nicht die Botschaft. Mehr zu klassischen Werbeartikeln lesen Sie in unserem Guide zu Werbeartikeln und Werbegeschenken.
Nicht jede Kundenbeziehung braucht dasselbe Geschenk. Bewährt hat sich eine Staffelung nach Art der Beziehung. Die folgende Übersicht hilft bei der Einordnung.
|
Kundengruppe |
Ziel des Geschenks |
Passendes Format |
Branding |
|---|---|---|---|
|
Schlüsselkund:innen |
Persönlicher Dank für eine enge Zusammenarbeit |
Hochwertige Box mit persönlicher Karte der Ansprechperson |
Dezent, über Verpackung oder Karte |
|
Bestandskund:innen |
Wertschätzung zum Jahresende |
Kompakte Genussbox mit Grußkarte |
Logo-Sticker oder Banderole |
|
Breite Kundenbasis und Partner |
Präsenz und Wiedererkennung |
Kleine Aufmerksamkeit oder Weihnachtskarte |
Einheitlicher Markenauftritt |
|
Öffentliche Auftraggeber |
Gruß ohne Compliance-Risiko |
Weihnachtskarte, gegebenenfalls geringwertige Aufmerksamkeit nach Prüfung |
Zurückhaltend |
|
Internationale Kund:innen |
Dank, der kulturell passt |
Neutrale Box, „Happy Holidays“ statt „Frohe Weihnachten“ |
Dezent |
Bei Ihren wichtigsten Beziehungen zählt vor allem der persönliche Bezug. Unsere Empfehlung: eine handschriftlich unterschriebene Karte der direkten Ansprechperson, die ein gemeinsames Projekt oder einen Meilenstein des Jahres erwähnt. Bei der Auswahl hilft es, die 50-Euro-Grenze im Blick zu behalten (mehr dazu weiter unten): Ein stimmiges Geschenk unterhalb der Grenze ist steuerlich meist einfacher als ein großes Paket, das nicht mehr abziehbar ist.
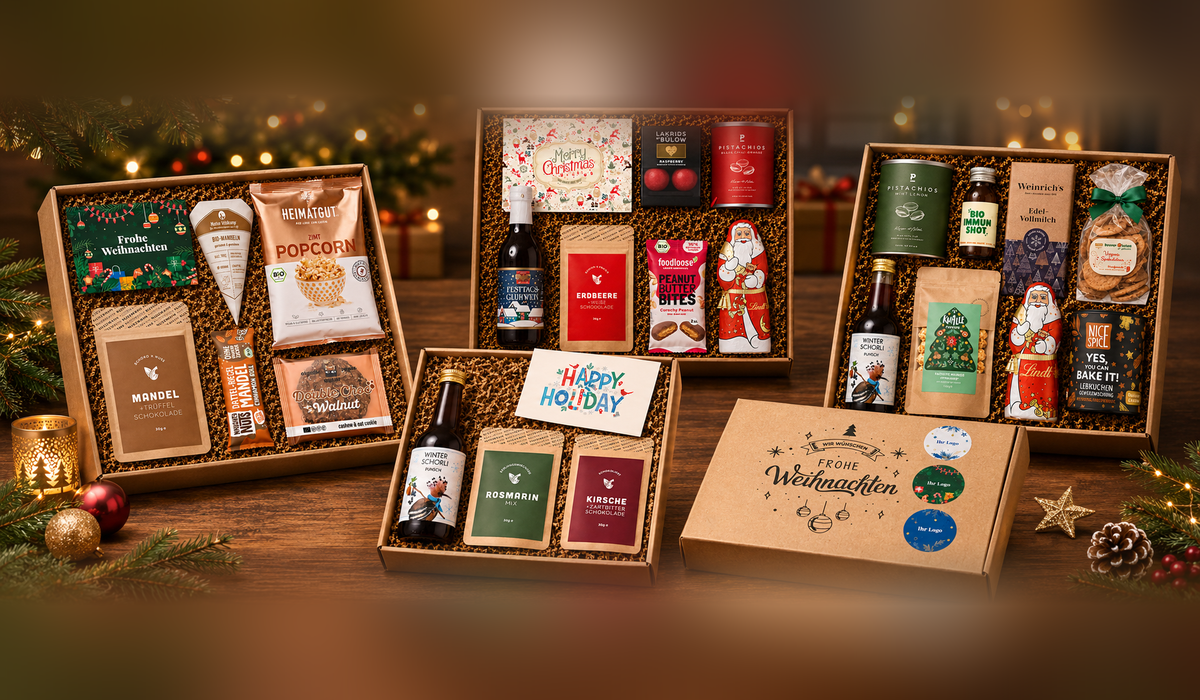
Bei vielen Empfangenden ist ein einheitliches Geschenk sinnvoll. Persönlich wird es über die Karte: Ein Text pro Kundengruppe oder Branche und die Unterschrift des zuständigen Teams machen aus einem Seriengeschenk einen echten Gruß. Fertige Weihnachtsboxen von big little things lassen sich mit Logo-Sticker und eigenem Kartentext versehen.
Für eine große Zahl an Kontakten ist eine gut geschriebene Weihnachtskarte oft die beste Lösung. Gewöhnliche Grußkarten sind steuerlich in der Regel unproblematisch, erreichen auch Empfänger mit strengen Geschenkregeln und bleiben eher im Gedächtnis, wenn der Text nicht nach Rundschreiben klingt. Tipps dazu gibt unser Praxis-Guide für Firmenweihnachtskarten.
Bewährt haben sich hochwertige Genussprodukte, die geteilt werden können, etwa Gebäck, Schokolade oder Tee, sowie ein Produkt, das bleibt, zum Beispiel ein Kaffeebecher oder ein Notizbuch. Regionale Spezialitäten geben dem Geschenk eine Geschichte, besonders wenn Ihr Unternehmen einen starken Standortbezug hat. Weitere konkrete Ideen für Kund:innen, Teams und Mitarbeitende finden Sie in unserem Beitrag Firmengeschenke zu Weihnachten.
Für Geschenke an Geschäftsfreunde gelten andere Regeln als für Geschenke an eigene Mitarbeitende. Wer beide Gruppen beschenkt, sollte die Unterschiede kennen. Die Regeln für Ihr eigenes Team erklärt unser Beitrag Weihnachtsgeschenke für Mitarbeitende steuerfrei.
Geschenke an Personen, die nicht bei Ihnen angestellt sind, dürfen nach § 4 Abs. 5 Satz 1 Nr. 1 EStG grundsätzlich nur dann als Betriebsausgabe abgezogen werden, wenn ihr Wert 50 Euro pro Empfänger und Wirtschaftsjahr nicht übersteigt. Die Grenze wurde durch das Wachstumschancengesetz rückwirkend zum 1. Januar 2024 von 35 auf 50 Euro angehoben (Haufe). Ist die Vorsteuer abziehbar, gilt der Nettowert, sonst der Bruttowert.
Wichtig: Die 50 Euro sind eine Freigrenze, kein Freibetrag. Liegt der Wert auch nur knapp darüber, entfällt der gesamte Abzug, nicht nur der Teil oberhalb der Grenze. Alle Geschenke an dieselbe Person im Wirtschaftsjahr werden zusammengerechnet. Wer einer Person im Sommer bereits ein Geschenk für 30 Euro überreicht hat, hat für Weihnachten steuerlich nur noch 20 Euro Spielraum.
Maßgeblich sind die Anschaffungs- oder Herstellungskosten des Geschenks. Gesondert berechnete Verpackungs- und Versandkosten gehören grundsätzlich nicht dazu. Kosten für die Kennzeichnung des Geschenks als Werbeträger, etwa ein aufgebrachtes Logo, können dagegen zum maßgeblichen Wert zählen (R 4.10 EStR). Beziehen Sie Branding-Kosten deshalb in Ihre Kalkulation ein.
Ja. Für Gegenstände, die der Empfänger ausschließlich betrieblich nutzen kann, gelten besondere Ausnahmen. Hier kann ein Betriebsausgabenabzug auch oberhalb der 50-Euro-Grenze möglich sein. Typische Weihnachtsgeschenke wie Genussboxen fallen in der Regel nicht darunter. Klären Sie Einzelfälle mit Ihrer Steuerberatung.
Jede Person zählt einzeln. Schenken Sie der Geschäftsführerin und dem Einkaufsleiter eines Kunden je eine Box, gilt die Grenze für beide getrennt. Bei einem Geschenk an ein ganzes Team, das gemeinsam genutzt wird, hängt die steuerliche Zuordnung vom Einzelfall ab. Lassen Sie solche Fälle im Zweifel von Ihrer Steuerberatung prüfen.
Der Abzug setzt nach § 4 Abs. 7 EStG voraus, dass die Aufwendungen für Geschenke einzeln und getrennt von den übrigen Betriebsausgaben aufgezeichnet werden. In der Praxis geschieht das meist über ein eigenes Konto in der Buchhaltung, alternativ sind auch andere gesonderte Aufzeichnungen zulässig. Grundsätzlich gehört der Name des Empfängers dazu, damit die Jahresgrenze pro Person nachvollziehbar ist. Die Finanzverwaltung sieht für bestimmte Fälle Vereinfachungen vor. Fehlen die Aufzeichnungen, kann der Abzug in der Betriebsprüfung versagt werden.
Sachzuwendungen mit Anschaffungs- oder Herstellungskosten von höchstens 10 Euro werden bei der Anwendung des § 37b EStG nach einer Vereinfachungsregelung der Finanzverwaltung (BMF-Schreiben vom 19. Mai 2015) als Streuwerbeartikel behandelt. Sie müssen deshalb nicht in die Pauschalversteuerung einbezogen werden. Ob beim Empfänger steuerpflichtige Einkünfte entstehen, ist davon getrennt zu beurteilen. Typische Beispiele sind Kugelschreiber, Kalender oder kleine Süßigkeiten. Eine Weihnachtsbox liegt in der Regel deutlich darüber.
Kundengeschenke können bei geschäftlichen Empfängern steuerpflichtige Betriebseinnahmen darstellen. Unter den gesetzlichen Voraussetzungen kann das schenkende Unternehmen die Einkommensteuer nach § 37b EStG pauschal mit 30 Prozent zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer übernehmen. Eine Pauschalierung setzt voraus, dass die Zuwendung beim Empfänger grundsätzlich zu steuerpflichtigen Einkünften führt. Die Entscheidung gilt einheitlich für alle entsprechenden Sachzuwendungen eines Jahres, und die Empfänger sind über die Steuerübernahme zu unterrichten (Steuertipps). Wie diese Information formuliert und dokumentiert wird, stimmen Sie am besten mit Ihrer Steuerberatung ab.
Übernehmen Sie als Unternehmen die Einkommensteuer für ein Kundengeschenk nach § 37b EStG, kann die Steuerübernahme selbst als zusätzliche Zuwendung gelten. Das hat der Bundesfinanzhof mit Urteil vom 30. März 2017 (IV R 13/14) entschieden. Dies kann sich auf die steuerliche Abzugsfähigkeit auswirken. Lassen Sie daher insbesondere bei Geschenken nahe der 50-Euro-Freigrenze prüfen, wie die Pauschalsteuer zu behandeln ist.
Fällt ein Geschenk unter das Abzugsverbot, weil es die Grenze überschreitet, entfällt im Grundsatz auch der Vorsteuerabzug (§ 15 Abs. 1a UStG). Bleiben Sie unter der Grenze, können Sie die Vorsteuer wie gewohnt geltend machen.
Übersicht: Steuerregeln für Kundengeschenke
|
Situation |
Betriebsausgabe? |
Darauf sollten Sie achten |
|---|---|---|
|
Sachzuwendung bis 10 Euro (Streuwerbeartikel) |
Ja, im Rahmen der 50-Euro-Grenze |
Muss nicht in die Pauschalierung nach § 37b EStG einbezogen werden; Besteuerung beim Empfänger getrennt beurteilen |
|
Geschenk bis 50 Euro pro Person und Jahr |
Ja |
Gesondert aufzeichnen, Empfänger notieren, Pauschalsteuer prüfen |
|
Geschenk über 50 Euro pro Person und Jahr |
In der Regel nein |
Gesamter Abzug entfällt, Vorsteuerabzug entfällt im Grundsatz; Ausnahme bei ausschließlich betrieblich nutzbaren Gegenständen |
|
Übernahme der Steuer für den Empfänger |
Pauschalsteuer 30 % nach § 37b EStG |
Einheitlich für alle Zuwendungen des Jahres, Empfänger unterrichten, Auswirkung auf die 50-Euro-Grenze prüfen lassen |
Ein Geschenk kann steuerlich korrekt sein und trotzdem Probleme verursachen, wenn der Empfänger es nicht annehmen darf. Gerade bei öffentlichen Auftraggebern und großen Konzernen gibt es klare Regeln.
Im öffentlichen Dienst gelten besonders strenge Regeln für die Annahme von Geschenken. Die Voraussetzungen für Ausnahmen unterscheiden sich je nach Dienstherrn. In Niedersachsen ist die Annahme geringwertiger Aufmerksamkeiten bis insgesamt 20 Euro seit dem 1. Januar 2025 unter bestimmten Bedingungen allgemein genehmigt, unter anderem darf sich die Zuwendung im Kalenderjahr nicht wiederholen. Eine deutschlandweit einheitliche Wertgrenze gibt es jedoch nicht. Prüfen Sie deshalb vorab die geltenden Vorschriften der jeweiligen Einrichtung. Für öffentliche Auftraggeber ist eine Weihnachtskarte meist die sicherere Wahl.
Viele Unternehmen haben interne Compliance-Regeln mit Wertgrenzen oder Meldepflichten für erhaltene Geschenke. Diese Regeln sind von außen nicht immer sichtbar. Fragen Sie im Zweifel nach oder wählen Sie ein Geschenk mit überschaubarem Wert. Ein Geschenk, das zurückgeschickt werden muss, ist für beide Seiten unangenehm.
Drei Grundsätze helfen: Schenken Sie nicht im zeitlichen Zusammenhang mit einer Ausschreibung oder Vertragsverhandlung. Senden Sie Geschenke an die Geschäftsadresse statt an private Adressen. Und seien Sie zurückhaltend mit Bargeld und frei verwendbaren Gutscheinen, die schnell wie ein geldwerter Vorteil wirken können. So bleibt das Geschenk eindeutig ein Dank.
Je früher Sie starten, desto größer ist die Auswahl. Wie Sie Zeitplan, Budget und Freigaben organisieren, lesen Sie in unserem Beitrag Weihnachtsgeschenke für Mitarbeitende planen. Die Hinweise gelten für Kundengeschenke genauso.
Unsere Empfehlung: lieber dezent. Gut eignen sich Verpackung, Banderole und Grußkarte. Ein Logo auf jedem einzelnen Produkt kann aus dem Dank schnell ein Werbepaket machen. Wie Sie eine Box gestalten, die nach Ihrem Unternehmen aussieht und sich trotzdem wie ein Geschenk anfühlt, zeigt unser Beitrag zur Weihnachtsbox mit Logo.
Viele Unternehmen achten bei Einkauf und Lieferanten auf Nachhaltigkeit. Ein Geschenk, das zu diesen Werten passt, kann Ihren Auftritt stimmiger machen. Achten Sie auf belegbare Angaben statt allgemeiner Versprechen. Woran Sie echte Nachhaltigkeit erkennen, lesen Sie in unserem Beitrag zu nachhaltigen Weihnachtsgeschenken. Bei big little things werden alle Boxen in den Stephanus-Werkstätten gepackt und versendet, wo Menschen mit Behinderung arbeiten. Ein Satz dazu auf der Karte gibt Ihrem Geschenk eine Geschichte.
Als Betriebsausgabe abziehbar sind Geschenke an Geschäftsfreunde in der Regel bis 50 Euro pro Person und Wirtschaftsjahr, bei abziehbarer Vorsteuer netto. Teurere Geschenke sind erlaubt, aber grundsätzlich nicht mehr abziehbar. Ausnahmen gelten für Gegenstände, die ausschließlich betrieblich genutzt werden können.
Ja. Die Aufwendungen müssen einzeln und getrennt von anderen Betriebsausgaben aufgezeichnet werden, grundsätzlich mit Name des Empfängers, damit die Jahresgrenze nachvollziehbar ist. Für bestimmte Fälle sieht die Finanzverwaltung Vereinfachungen vor.
Gesondert berechnete Verpackungs- und Versandkosten gehören grundsätzlich nicht zum maßgeblichen Wert. Kosten für ein aufgebrachtes Logo können dagegen dazuzählen.
Mit der Pauschalsteuer übernehmen Sie die Einkommensteuer, die beim Empfänger anfallen kann. Sie beträgt 30 Prozent der Aufwendungen inklusive Umsatzsteuer, zuzüglich Solidaritätszuschlag und gegebenenfalls Kirchensteuer. Voraussetzung ist, dass die Zuwendung beim Empfänger zu steuerpflichtigen Einkünften führt. Die Empfänger sind über die Übernahme zu unterrichten.
Das ist heikel. Im öffentlichen Dienst gelten strenge Annahmeregeln, Ausnahmen regeln die Dienstherren unterschiedlich. In Niedersachsen sind geringwertige Aufmerksamkeiten bis 20 Euro unter bestimmten Bedingungen allgemein genehmigt. Eine Weihnachtskarte ist meist die sichere Wahl.
Das hängt vom Empfänger und dessen Regeln ab. Frei verwendbare Gutscheine können schnell wie ein geldwerter Vorteil wirken. Ein Sachgeschenk mit persönlicher Karte ist oft die eindeutigere Wahl.
Nein. Für eigene Mitarbeitende gelten eigene Regeln, etwa die monatliche Sachbezugsfreigrenze von 50 Euro brutto, wenn die gesetzlichen Voraussetzungen erfüllt sind. Details lesen Sie in unserem Beitrag zu steuerfreien Weihnachtsgeschenken für Mitarbeitende.
Sie möchten Ihren Kund:innen zum Jahresende Danke sagen, mit einem Geschenk, das zu Ihrer Marke passt und im Rahmen bleibt? Wir stellen Boxen für jede Kundengruppe zusammen, gestalten Karte und Verpackung in Ihrem Design und versenden einzeln oder gesammelt, innerhalb der EU und nach Absprache weltweit.
Weihnachtsboxen ansehen · Beratungstermin vereinbaren
Dieser Beitrag dient der allgemeinen Information und stellt keine Rechts- oder Steuerberatung dar. Für die Beurteilung des Einzelfalls wenden Sie sich bitte an Ihre Steuerberatung. Stand: November 2026.